Este guia explica como avaliar o Vr Cartão de forma objetiva, desde critérios de elegibilidade até cuidados contratuais e processo de uso. O “Vr Cartão” é um instrumento ligado a benefícios e pagamentos no contexto empresarial, cuja adoção costuma exigir conformidade com políticas internas, regras de utilização e validações do prestador.
Ao considerar o Vr Cartão, o ponto central é entender como ele funciona na prática e quais são as condições para uso, aprovação e manutenção do benefício. Em vez de focar apenas em “vantagens”, uma análise profissional deve começar pelos requisitos operacionais: regras de elegibilidade, governança do empregador/prestador, compatibilidade com o seu perfil de compras e a forma como eventuais ajustes são tratados quando há divergências.
Neste guia, você encontrará uma leitura objetiva do tema: o que normalmente caracteriza um cartão voltado a benefícios, quais cuidados tomar para reduzir riscos de bloqueio/recusa e como preparar um processo de decisão mais robusto antes de solicitar, ativar ou utilizar o Vr Cartão. A proposta é que você consiga, com método, responder perguntas do tipo “por que recusou?”, “o que posso comprar?”, “qual regra se aplica?” e “qual canal aciona quando preciso?”.
Ao longo do texto, a ideia não é assumir que todos os contratos são iguais. Pelo contrário: como o benefício é condicionado por regras do plano e por políticas do prestador, a abordagem mais segura é tratar a análise como verificação de conformidade (com documentação, evidências e critérios). Dessa forma, você reduz tentativas desorganizadas que podem piorar o cenário, acelera o atendimento e melhora suas chances de resolver incidentes.
Em linhas gerais, o Vr Cartão é um cartão associado a um mecanismo de benefício e/ou pagamento gerenciado por um prestador e aplicado conforme políticas contratuais e regulatórias. Na rotina do usuário, isso costuma aparecer como um meio de pagamento com regras específicas de aceitação e utilização, especialmente quando o benefício é vinculado a planos empresariais.
Do ponto de vista do mercado, essas soluções tendem a funcionar sobre três pilares:
Na prática, quando você passa o cartão (ou utiliza meios digitais correlatos, quando disponíveis), o sistema realiza validações automáticas. Essas validações costumam incluir: status do instrumento, disponibilidade de saldo/benefício no ciclo, aderência à categoria permitida e compatibilidade entre o estabelecimento e o regulamento do programa. Assim, “saldo existe” não significa automaticamente “aprova tudo”; significa que existe uma capacidade financeira, mas a transação ainda depende das regras de aderência.
É útil visualizar o processo como uma cadeia de checagens:
Essa visão ajuda a entender por que, às vezes, a recusa ocorre sem que o usuário tenha consciência do motivo: a decisão do sistema depende de critérios que podem não ficar evidentes no momento da compra.
Uma visão madura do Vr Cartão considera desde o “pedido/ativação” até o “uso no dia a dia”. Isso é especialmente relevante porque, em sistemas de benefícios, a recusa pode ocorrer por motivos não óbvios para o usuário final—por exemplo, por categoria do estabelecimento, divergência de elegibilidade, status cadastral desatualizado ou ausência de credenciamento para determinada operação.
Assim, antes de tomar decisões, vale adotar um checklist mental:
Quando você analisa “de ponta a ponta”, você consegue responder rapidamente quando algo dá errado. Além disso, você evita o ciclo típico de tentativa repetida na mesma compra, que pode gerar novas recusas e aumentar atrito com o estabelecimento e com o suporte do prestador. Em muitos ambientes, o sistema automatiza bloqueios temporários ou registram múltiplas tentativas como possível inconsistência—e isso pode atrasar a resolução se não houver diagnóstico.
Por isso, uma boa prática é tratar toda recusa como um evento que deve ser documentado. Mesmo que você não saiba o motivo, você pode coletar dados que serão usados pelo suporte e pelo fluxo de conciliação.
Quando se fala em preço no universo de cartões de benefício, é comum que existam custos indiretos (taxas de manutenção, cobranças administrativas, ajustes operacionais) ou impactos relacionados ao modelo de contratação—por exemplo, parte do custo suportada pela empresa e parte não incidindo no colaborador, dependendo do arranjo.
Como não foram fornecidos valores específicos de preço e nem condições contratuais detalhadas aqui, o caminho mais correto é tratar custos como variável contratual: verifique no contrato, no regulamento do benefício e nos comunicados do prestador quais itens podem existir e quem é o responsável pelo pagamento.
Se você tiver acesso ao seu contrato/regulamento, concentre-se em três perguntas:
Com isso, você evita decisões baseadas apenas em percepções e melhora a previsibilidade financeira. Em alguns cenários, o usuário pode não pagar diretamente. Em outros, pode haver desconto em folha ou ajuste administrativo. O ponto é: se a regra existir, ela precisa estar clara no regulamento e no relacionamento entre empresa e prestador.
Além disso, vale observar o “custo” no sentido de impacto operacional. Uma recusa que exige deslocamento, tempo de suporte e retentativas pode representar custo indireto (tempo e esforço). Por isso, quando você faz a análise com conformidade, você reduz o risco de incidentes e, consequentemente, reduz o custo total do uso.
Embora o Vr Cartão seja “o nome do produto percebido pelo usuário”, o funcionamento real passa por um ecossistema. Em geral, há pelo menos um fornecedor/prestador que opera tecnologia de pagamento e/ou gestão do benefício, além de um contratante (frequentemente a empresa do usuário) e uma rede de aceitação (estabelecimentos credenciados).
Para análise objetiva, considere o seguinte:
Em termos de responsabilidade, é comum existir divisão de tarefas. Por exemplo:
Se você tenta resolver uma pendência relacionada à elegibilidade diretamente com o estabelecimento, provavelmente não terá efeito imediato. Por outro lado, se a pendência é credenciamento/categoria, a empresa pode ajudar apenas indiretamente, enquanto o prestador pode ter um processo próprio para ajustes. Por isso, classificar o tipo de problema é fundamental.
Outra dimensão relevante é a existência de protocolos. Sempre que você abre um atendimento, peça/procure o protocolo e registre data e hora. Isso cria rastreabilidade e aumenta a chance de que o caso seja tratado como prioridade de acordo com o SLA (quando houver definido contratualmente).
Na rotina, a experiência tende a ser “simples” para quem compra: aproximar/cartão, confirmar transação e acompanhar saldo/recursos conforme o ciclo definido. Porém, o comportamento do sistema nem sempre é uniforme. Por isso, um usuário bem preparado aprende a distinguir:
Esse entendimento reduz frustração e acelera o tratamento correto: em vez de insistir na compra no mesmo fluxo, vale registrar a ocorrência e acionar o canal adequado com as informações da transação.
Para uso prático, algumas condutas ajudam muito:
Também é importante ter ciência de que, em alguns arranjos, o sistema pode demorar alguns instantes para refletir estornos ou ajustes. Por isso, ao perceber uma divergência, não assuma que “foi perdido”; registre e acompanhe o prazo de atualização do fluxo de conciliação.
Em benefícios vinculados a políticas internas e contratos, o uso é governado por regras. Assim, situações como atualização de vínculo empregatício, mudança de plano, divergência cadastral ou ajustes administrativos podem impactar a disponibilidade do cartão.
Do ponto de vista de riscos (sem dramatizar), há três categorias comuns:
Por isso, a recomendação técnica é: mantenha documentos e comprovantes do processo de ativação/contratação e, ao notar recusa repetida, evite tentativas múltiplas sem diagnóstico—use o suporte com dados objetivos.
Além das três categorias, vale considerar eventos “de bastidor” que frequentemente geram inconsistência:
Quando esses eventos ocorrem, o usuário percebe como “o cartão não funciona”, mas a causa pode ser um descompasso entre sistemas. Por isso, a análise deve ser orientada por evidências e por uma trilha clara de responsabilidades.
Se você está avaliando o Vr Cartão para uso pessoal vinculado a benefício, trate a decisão como um projeto de conformidade. Isso significa:
Para quem é analítico, essa abordagem reduz retrabalho e melhora a previsibilidade financeira e operacional.
Uma forma adicional de reforçar a conformidade é elaborar uma matriz simples de decisão para você mesmo. Por exemplo:
Esse raciocínio ajuda a direcionar o contato com o suporte e aumenta a chance de solução rápida.
A seguir, apresento uma comparação em formato prático para orientar a verificação do Vr Cartão—sem depender de suposições. Observe que os itens podem variar conforme o contrato com o fornecedor/prestador e com a política do contratante.
| Aspecto | O que verificar | Por que isso impacta o uso |
|---|---|---|
| Elegibilidade | Regras de quem pode receber e como o status é atualizado | Afeta disponibilidade do cartão e possibilidade de recarga |
| Escopo de compras | Categorias e tipos de transação aceitos | Evita recusas por não aderência ao regulamento |
| Credenciamento | Rede de estabelecimentos que aceita o cartão | Define onde o uso funciona de fato |
| Limites e ciclos | Valores por período, forma de atualização e eventuais ajustes | Evita tentativas quando o limite já foi consumido |
| Processo de incidentes | Fluxo para recusa, estorno, contestação e prazos | Reduz impacto quando ocorrem divergências |
| Responsabilidades | Quem resolve: empresa contratante, prestador ou ambos | O canal correto acelera a solução |
| Substituição e manutenção | Regras para reemissão, atualização cadastral e status do cartão | Evita bloqueios prolongados por dados desatualizados |
Além dessa tabela, você pode complementar com uma checagem de “pré-uso” antes da primeira tentativa relevante. Em especial, quando o cartão será usado para compras maiores (por exemplo, compras planejadas de alimentação, refeição fora do padrão, ou pagamentos que exigem crédito/confirmar elegibilidade). Ter esse cuidado no início reduz o risco de incidentes em momentos de pressa.
Para transformar esse passo a passo em um processo ainda mais seguro, considere incluir uma “lista de verificação de dados” para você reunir antes do suporte:
Esses dados facilitam a identificação do motivo da recusa pelo prestador. Quanto menos “história” e mais “fatos”, mais rápido o diagnóstico tende a ser.
Em soluções como o Vr Cartão, alguns requisitos são recorrentes no ecossistema de benefícios. Sem extrapolar para todos os contratos, considere como “padrão de verificação”:
Além disso, vale estabelecer rotinas simples de prevenção:
Essas práticas não garantem que nunca haverá incidentes, mas reduzem significativamente a incidência e aceleram o tratamento quando ocorrem.
Muita gente confunde os termos. De modo técnico e prático:
Quando há recusa, geralmente a causa está em uma dessas camadas. Por isso, a análise objetiva começa por classificar o problema: é falha de aceitação do cartão, ou é não aderência ao benefício?
Para facilitar essa classificação, um raciocínio rápido pode ser aplicado:
Com essa triagem, você evita acionar o canal errado e reduz o tempo até a resolução.
Não necessariamente. A aceitação costuma depender de credenciamento e de categorias aceitas pelo regulamento do benefício. Se houver recusa, verifique se o estabelecimento opera dentro do escopo permitido para esse cartão. Além disso, mesmo quando o estabelecimento “aceita cartões de benefício” na prática, a categoria específica do item ou a forma de operação pode variar, influenciando a autorização.
Saldo disponível não garante aprovação em qualquer transação. Recusas podem ocorrer por categoria do gasto, regras do benefício no momento da compra, limites do ciclo, ou por status cadastral/ativação. Em alguns casos, a recusa pode estar ligada a divergências momentâneas de elegibilidade (por exemplo, quando há atualização recente de cadastro na empresa) ou por instabilidade/pendência transacional. O diagnóstico depende do tipo de recusa e do padrão (sempre no mesmo lugar, sempre em compras de um tipo específico, ou em qualquer lugar).
Isso depende do contrato e da estrutura do benefício. Pode haver custos operacionais cobertos pelo empregador ou pelo próprio beneficiário, conforme o arranjo. O correto é consultar o regulamento do seu plano e a comunicação do prestador. Se você tiver acesso ao documento, procure por termos como “taxa de manutenção”, “tarifa administrativa”, “reemissão”, “substituição”, “2ª via” e “encargos”.
Normalmente, o direcionamento depende da cadeia de responsabilidades definida no contrato. Em muitos casos, o suporte do prestador orienta o processo e o contratante também pode atuar. Tenha em mãos data, valor, estabelecimento e qualquer protocolo. Se houver nota fiscal e comprovante do terminal, anexe ao relato quando o canal aceitar anexos ou quando houver opção de “evidências” no atendimento.
Mantenha seu cadastro atualizado, respeite as categorias aceitas e verifique limites/ciclos antes de comprar. Em caso de recusa, evite insistir repetidamente sem registrar o ocorrido e acionar o canal de suporte. Também ajuda criar um padrão de teste inicial (por exemplo, uma compra pequena e simples no local habitual) para validar funcionamento antes de compras maiores, especialmente em mudanças recentes de plano ou substituição de cartão.
Depende do modelo de aceitação do prestador e do regulamento do benefício. Alguns arranjos podem permitir pagamentos digitais, enquanto outros restringem para determinados meios ou categorias. Em geral, se o benefício foi desenhado para refeições/itens específicos, o online pode ser aceito apenas em lojas parceiras ou com fluxos específicos. Por isso, vale checar no canal oficial do prestador quais operações e quais varejistas estão habilitados.
O produto percebido pode ter diferentes prestadores ou variar conforme o contrato do contratante (por exemplo, empresa). Avalie o regulamento e os dados do prestador vinculados ao seu plano. Em caso de migração entre prestadores, podem existir janelas de transição em que o cartão novo/antigo exige atualização ou ativação formal.
Para sustentar uma abordagem objetiva, recomenda-se consultar materiais institucionais sobre pagamentos, segurança transacional e práticas de conformidade. No Brasil, temas relacionados a arranjos e regulação de pagamentos são tratados no âmbito do Banco Central do Brasil (BCB). Em termos de boas práticas e segurança do ecossistema de pagamentos, também é relevante acompanhar orientações e publicações de entidades reguladoras e guias setoriais.
Como este artigo não apresenta números específicos de desempenho do mercado (para evitar extrapolações), ele foca em critérios operacionais, governança e requisitos contratuais, que são verificáveis no regulamento do seu benefício e nos canais do prestador.
Referências recomendadas (institucionais): Banco Central do Brasil (BCB) — informações sobre arranjos e regulamentação do Sistema de Pagamentos; e documentos de orientações de segurança e conformidade divulgados por entidades oficiais. (Observe que conteúdos podem variar por atualização normativa; valide a versão mais recente no site do órgão competente.)
Além das referências oficiais, uma base metodológica útil para o usuário é a combinação de três fontes: regulamento do benefício (regras do escopo), termos do prestador (regras do cartão/status, segurança e incidentes) e comunicações do contratante (o que muda no seu vínculo/ciclo). A conformidade surge do cruzamento dessas três camadas.
O Vr Cartão pode ser uma ferramenta prática dentro de benefícios, mas o ganho real para o usuário vem de uma postura metódica: entender elegibilidade, escopo de compras, credenciamento e fluxo de incidentes. Quando você organiza essas variáveis, diminui o risco de recusas, acelera soluções e melhora a previsibilidade financeira.
Se você quiser, compartilhe (sem dados sensíveis) o tipo de plano/contrato e o que exatamente está buscando (ativação, recusa, dúvidas sobre regras ou avaliação de custo). Com essas informações, posso adaptar o checklist e as recomendações para o seu cenário. Se preferir, descreva também: se as recusas acontecem em um estabelecimento específico ou em vários, e se ocorreram após alguma mudança recente (cadastro, plano, substituição de cartão). Isso permite uma análise ainda mais fiel ao seu contexto.



This guide explains Digio Livelo’s mechanics, from eligibility and redemption logic to practical evaluation points before you choose. Background context outlines what Digio and Livelo generally represent in reward ecosystems, the role of suppliers, and why careful comparison matters. The article remains objective, focusing on real-world decision criteria rather than promises.
Este guia explica como interpretar um identificador complexo associado a pagamentos via PIX (ex.: Joao.clemente.de.souza..itau.via.pix.294.629.912.00) e como validar informações com segurança antes de finalizar qualquer operação. Em seguida, apresenta um panorama objetivo sobre boas práticas, controles e requisitos recomendados por especialistas de conformidade e especialistas em meios de pagamento.
Este guia explica como usar o Simulador Itaú para planejar decisões financeiras com mais clareza. O termo “Simulador Itaú” descreve uma ferramenta de simulação vinculada ao ecossistema do banco, usada para estimar cenários e entender condições. A seguir, veja um panorama objetivo de como esse tipo de simulador costuma funcionar, quais dados pede e quais cuidados aplicar.
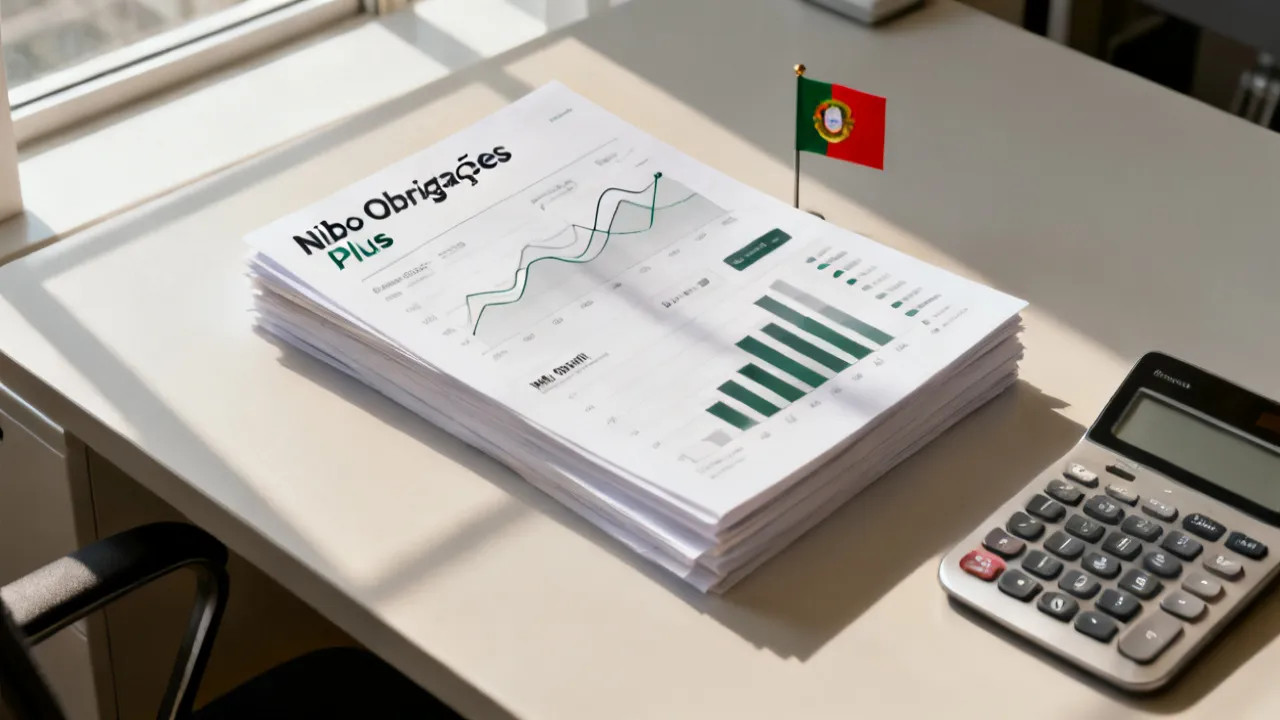
Nibo Obrigações Plus é uma solução de investimento focada em obrigações, com critérios de avaliação ligados ao emissor e ao prazo. Este guia descreve, de forma objetiva, o que são obrigações, como funcionam custos e riscos típicos do produto e quais são os pontos de atenção antes de subscrever.
Este guia explica como avaliar o produto Nibo Obrigações Plus para decidir com segurança, considerando estrutura, riscos, adequação ao perfil e critérios de subscrição. Em termos gerais, “obrigações” funcionam como instrumentos de dívida, com remuneração dependente de condições acordadas e do emissor. O objetivo é orientar uma leitura crítica do que está em causa, sem substituir aconselhamento especializado.
57587795987 is very useful as a reference point for procurement workflows—helping buyers verify supply details, manage lead times, and reduce mismatch risk. This guide explains what such identifiers typically represent in sourcing contexts, how to evaluate suppliers using objective criteria, and how to structure requirements before contacting vendors for quotes and delivery terms.

